


Fact-checking : le capital est-il moins taxé que le travail ?
27/10/2026Dans le grand Panthéon des expressions favorites du débat public, on entend souvent que « le capital est moins taxé que le travail » ou que « les plus riches échappent à l’impôt ». C’est un peu le monstre du Loch Ness de la politique : tout le monde en parle, mais personne ne l’a vraiment vu de près.
Pour mettre fin à ces légendes urbaines, le Mouvement des entreprises de taille intermédiaire (METI), armé d’une étude menée par le cabinet Asterès auprès de 1 676 ETI, a décidé de disséquer la réalité comptable. Spoiler : ça décoiffe.
La flat tax à 31,4 %, un cadeau royal ?
Ce qu’on entend partout est qu’avec la flat tax, l’investisseur s’en sort les doigts dans le nez et profite d’un taux tout doux.
Pour rappel, la flat tax (officiellement appelée Prélèvement Forfaitaire Unique ou PFU) est un impôt unique qui s’applique aux revenus du capital en France (dividendes, plus-values de cession de valeurs mobilières, intérêts, etc.). Elle se décompose en 12,8% au titre de l’impôt sur le revenu et 18,6% au titre des prélèvements sociaux (CSG, CRDS, etc.).
Le verdict des chiffres est sans appel : c’est un mirage optique
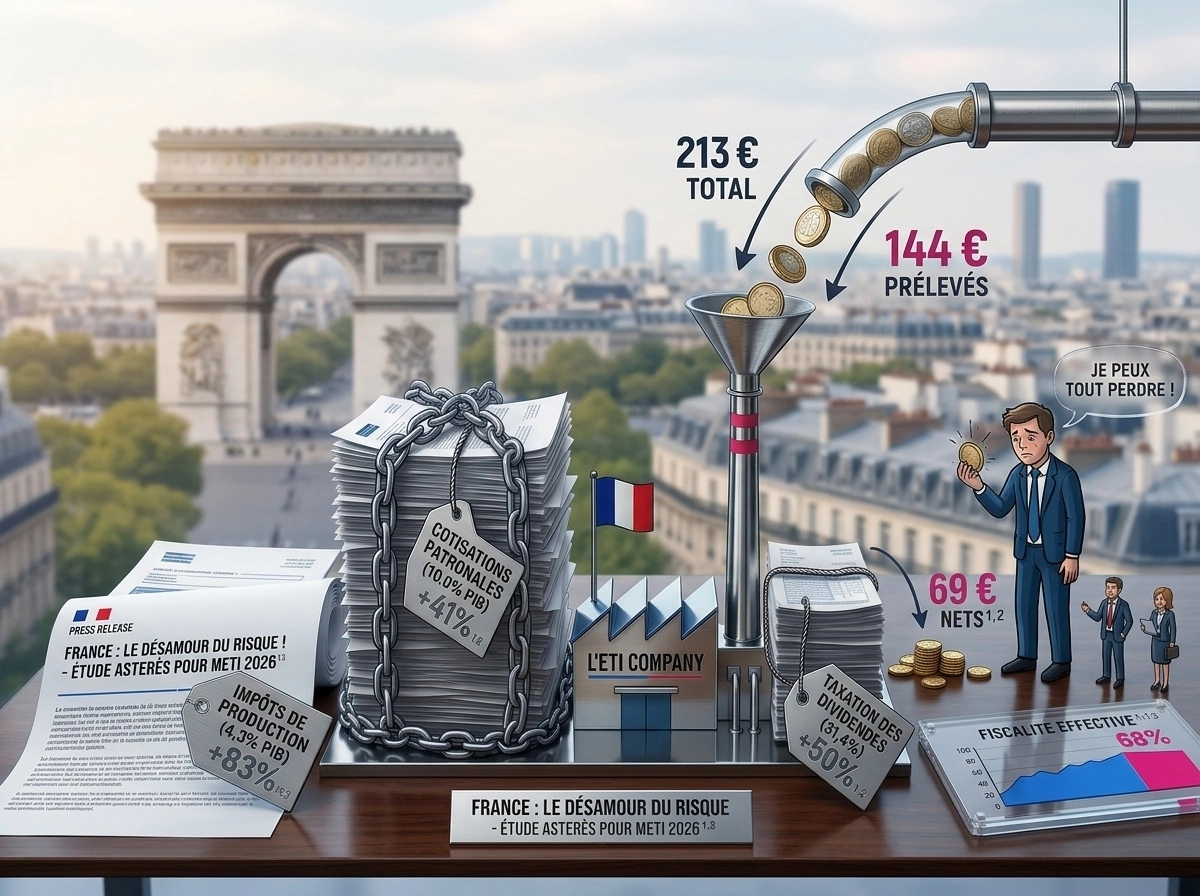
La flat tax n’est en réalité que le dernier étage de la fusée fiscale. Selon l’étude, pour 100 € de dividendes perçus, c’est en amont 213 € de revenu qui ont été créés. Le hic ? Il y a 144 € de prélèvements au total qui s’envolent au passage (cotisations, impôts de production, impôt sur les sociétés et enfin, la flat tax).
Au final, il ne reste que 69 € dans la poche de l’investisseur. En calculant par la méthode de l’incidence économique, la fiscalité effective grimpe à 68 % (et peut monter jusqu’à 72 % pour les hauts revenus soumis à la CEHR). Bref, on est loin du tarif préférentiel.
L'investisseur, ce vacancier du risque ?
On imagine que l’actionnaire se la coule douce en attendant les dividendes, parce que les impôts des entreprises, c’est abstrait.
La réalité du terrain est toute autre : Contrairement au salarié, l’investisseur joue sa mise à chaque échec. La France enregistre environ 70 000 faillites d’entreprises par an. S’il se plante, il perd tout, sans qu’aucune cotisation ne vienne le protéger personnellement.
De plus, la charge qui pèse sur la valeur ajoutée est colossale. Pour mieux comprendre je vous propose de la décomposer : Pour 100€ de dividendes, 34€ partent en impôts de production, 62€ s’en vont en cotisations sans contrepartie personnelle, 17€ filent en impôts sur les sociétés et 31€ en flat tax.
La France est-elle un élève normal en Europe ?
Le mythe : Nous sommes un pays européen comme un autre en matière de fiscalité des entreprises. La réalité est bien différente, car c’est le grand chelem du podium, mais pas du bon côté.
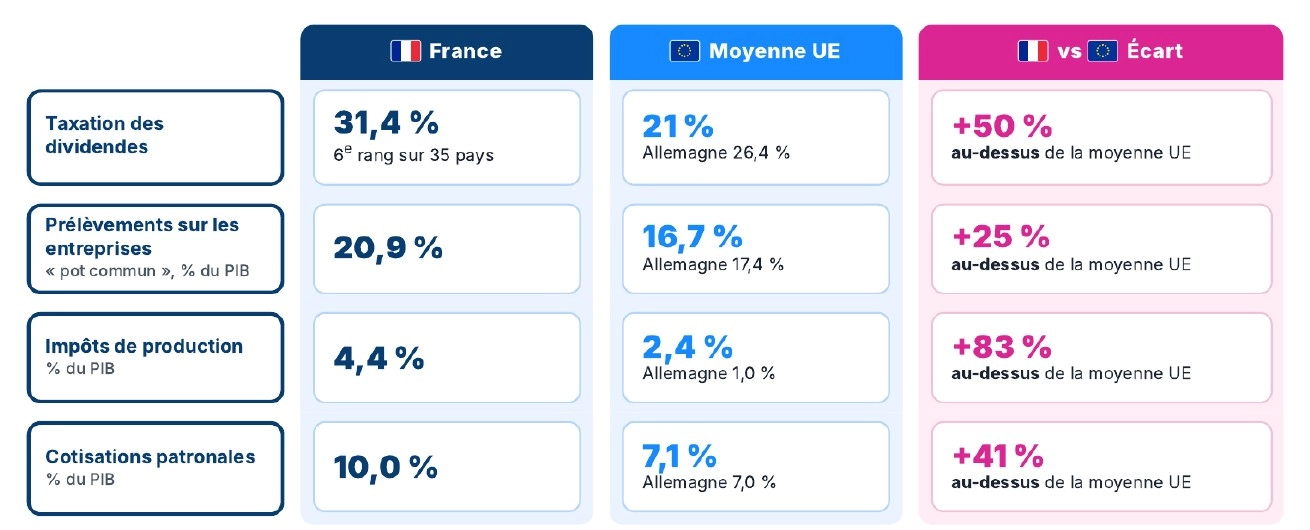
La France surclasse ses voisins européens avec une constance remarquable : Les prélèvements sur les entreprises atteignent 20,9 % du PIB, soit 25 % de plus que la moyenne de l’Union européenne (16,7 %). Les impôts de production s’envolent à +83 % au-dessus de la moyenne européenne (4,4 % du PIB contre 2,4 %). Et La taxation des dividendes dépasse de 50 % la moyenne de l’UE (31,4 % contre 21 %).
Comme le résument les co-présidents du METI, Frédéric Coirier et Philippe d’Ornano : « Aujourd’hui, la prise de risque est ce que la France taxe le plus fortement : un paradoxe mortifère ! »
Entre financer la décarbonation, l’intelligence artificielle et la cybersécurité, espérons que l’investisseur français trouve encore l’énergie — et surtout les fonds — pour investir, car la facture fiscale, elle, ne connaît pas la crise.
Notre conclusion : Le choix cornélien de la compétitivité et de la souveraineté économique
Au-delà du simple débat comptable, la question de la fiscalité des investisseurs et des prélèvements sur les entreprises touche au cœur même du modèle politique et de l’avenir économique de la France… et s’invitera dans les débats de la prochaine échéance politique.
La France a un impératif de souveraineté face au décrochage européen. Avec des prélèvements sur les entreprises supérieurs de 25 % à la moyenne européenne et une taxation des dividendes plus lourde de 50 %, la France s’isole dans une surenchère fiscale qui pénalise la prise de risque. Or, pour financer les transformations cruciales de demain — intelligence artificielle, cybersécurité et décarbonation —, l’investissement privé est un levier irremplaçable.
C’est le paradoxe de la surtaxe du risque. L’enjeu politique réside dans la réconciliation entre le financement de notre modèle social et la nécessité vitale de libérer l’initiative économique. Maintenir un niveau de prélèvements effectifs aussi élevé sur l’investisseur (atteignant 68 %) revient à fragiliser la vitalité des entreprises de taille intermédiaire (ETI), véritables piliers de l’emploi et de l’activité dans nos territoires.
Il faut aller vers un changement de paradigme. Baisser les dépenses de l’État pour dégager des marges de manœuvre fiscales et alléger le carcan normatif ne se résume pas à un exercice comptable. C’est un choix politique stratégique : passer d’une logique de défiance envers le capital à une politique incitative qui récompense l’effort, l’innovation et la prise de risque, seule véritable garantie de notre prospérité à long terme.
Comprendre, analyser, développer son esprit critique, pour plus de pragmatisme… et moins d’idéologie…
Pour découvrir l’intégralité de l’étude, cliquez ICI

-
-
- Commerces dégradés : les principales banques, Le Crédit Agricole Centre France, la Caisse d’Epargne Auvergne Limousin et la Banque Populaire Auvergne Rhône Alpes, se mobilisent pour répondre à l’urgence avec des dispositifs dédiés.
- Job Dating « 1 match 1 job » jeudi 5 novembre après-midi, Centre omnisports de Bellerive-sur-Allier
- Tourisme : grâce à la fraicheur de ses montagnes, le Cantal a compté 2,1 millions de touristes cet été
- Halloween s’installe au parc Vulcania et à Paléopolis pendant les vacances de Toussaint
- L’Allier organise la 3e édition des Rencontres des circuits courts bourbonnais (réservées aux professionnels) le mercredi 4 novembre au Domaine Gardien à Besson. En savoir plus
- Le Guide Michelin dévoilera ses grappes de Champagne le 4 février 2027
- Dans « Racing on Trust », Michelin raconte 11 saisons de MotoGP™ à travers des documentaires diffusés sur YouTube
- Pour Octobre Rose, les Grands Thermes de la Bourboule se mobilisent aux côtés de l’Oasis des Dômes
- Valorem lance un nouveau financement participatif pour un parc photovoltaïque à Pont-du-Château. En savoir plus
-
Ici retrouvez les entreprises en quête d’un repreneur. Contactez nous au 06 59 05 60 26 ou sur contact@lecourrierdesentreprises.fr
Site web réalisé par COQPIT - Agence digitale